Altersvorsorge und Vermögensaufbau
Achtung: Diese Seite stellt keine Anlageberatung dar. Jeder ist selbst für seine finanziellen Entscheidungen verantwortlich. Ich beschreibe blos wie ich die Dinge sehe.
Wir gehören leider zu einer Generation die keine großartige Rente zu erwarten hat. Die Demografie gibt das einfach nicht her.
Darum müssen wir selbst vorsorgen.
Aber wie?
Indem man in Assets investiert die langfristig im Wert steigen. Diese kann man dann nach und nach in der Entnahmephase wieder verkaufen.
Es gibt genügend Artikel, Papers, Videos usw. die die Grundlagen des Investierens erklären, so dass ich das hier nur kurz halten werde.
Es ist auch wirklich einfach: Informieren, Depot eröffnen und loslegen.
Wer weitergehende Quellen braucht dem seien aber folgende Quellen empfohlen:
- Buch: The Little Book of Common Sense Investing von John Bogle (gibts auch auf deutsch)
- Youtube Kanal von Ben Felix
- Seiten/Youtube Kanal von Finanztip
Ich habe deutlich mehr gelesen und gesehen als das, aber eigentlich braucht man nicht mehr.
Wie sieht die Strategie der Familie Beck aus?
Zunächst einmal muss eine Sparquote festgelegt werden. Das ist ein bestimmter Prozentsatz vom Nettoeinkommen der zurück gelegt und langfristig investiert werden kann.
Die Sparquote ist ein sehr individuelles Thema und hängt davon ab wie viel Geld man nach der Ansparphase haben will und wie viel man überhaupt zurück legen kann. Auch macht es natürlich einen Unterschied ob man mit 20, 30 oder 40 Jahren zu sparen anfängt.
Bei uns hat sich nach etwas Rechnerei eine Quote von ca. 20% als vernünftig heraus gestellt.
Aber in was wird dieses Geld nun gesteckt?
Wir investieren in folgende zwei Assets: Aktien und Gold
Aktien
Aktien sind Anteile an Unternehmen. Durch Aktienbesitz wird man Miteigentümer eines Unternehmens. Wir investieren nach Marktkapitalisierung gewichtet in den weltweiten Aktienmarkt, inklusive Schwellenländer.
Mittels eines Welt-ETF.
Mit dem Welt-ETF wird die weltweite Aktienmarktkapitalisierung zu ca. 90% abgedeckt. Hiermit sind wir an einem Großteil der weltweiten aktiennotierten Unternehmen beteiligt.
Aufsteiger-Aktien, welche Marktanteile gewinnen, werden automatisch in den Index aufgenommen sobald ihre Marktkapitalisierung hoch genug ist. Absteiger-Aktien werden entsprechend der gesunkenen Marktkapitalisierung schwächer gewichtet und fallen ggf. irgendwann aus dem Index raus.
Damit ist dieser ETF ein passives Investment um das man sich nicht weiter kümmern muss.
Ein Welt-ETF kann (Betrug durch Depotbank/Herausgeber mal ausgenommen) niemals auf 0 fallen. Das würde bedeuten, dass die 90% größten und erfolgreichsten Unternehmen der Welt allesamt pleite sind und das Geschäft eingestellt haben. Sollte so etwas passieren ist es eh vorbei mit diesem Planeten. Natürlich schwankt der Aktienmarkt stark und in Krisen sind auch Drops > 50% möglich. Aber wenn man das Geld erst in mehr als 15 Jahren braucht sollte sich der Markt locker wieder erholen können.
Ein konkreter Fonds den wir hier nutzen ist der Vanguard FTSE All-World
Der Aktienteil unseres Portfolios geht aber noch weiter. Wir haben einen Small-Cap-Value Tilt implementiert.
Small-Cap-Value Aktien, also Aktien gering kapitalisierter Unternehmen mit niedrigem Kurs-Buchwert-Verhältnis, haben eine höhere Volatilität/Risiko, dies aber historisch durch eine Überperformance ausgeglichen. Dieser Faktor hat allerdings auch mal über lange Zeiträume eine geringere Performance als der Gesamtmarkt gehabt. Ein Benefit davon ist die höhere Diversifikation (der Welt-ETF enthält nur Large- und Mid-Caps) und das Abmildern von Blasenrisiken. Ein Welt-ETF nimmt jede Blase mit, da er der Marktkapitalisierung folgt, ein Value-ETF tut das Gegenteil. Historisch hat der Small-Cap-Value Faktor über sehr lange Zeiträume immer outperformed.
Auch der Small-Cap-Value Teil wird mittels eines ETF umgesetzt.
Hier nutzen wird den Avantis Global Small Cap Value UCITS ETF
Gold
Häh, warum Gold? Ich verstehe es als logisch denkender Mensch auch nicht. Die Inflationsbereinigte Renditeerwartung von Gold ist 0%. Gold arbeitet nicht und liegt nur rum.
ABER: Die Volatilität ist ähnlich wie bei Aktien, aber unkorreliert dazu. Was passiert, wenn man zwei unkorrellierte Kurven übereinander legt? Das Resultat wird geglättet!
Menschen handeln nicht immer rational und in vielen Kapitalmarktkrisen (nicht allen!) wurde Gold als “sicherer Hafen” gesehen und die Preise sind grade dann hoch gegangen wenn die anderen Assets am Boden waren.
Eine gewisse Beimischung von Gold kann Schwankungen glätten ohne Rendite zu kosten. Man geht von 5-15% aus. Manche Papers und Musterportfolios gehen auch auf einen Goldanteil von 20 oder sogar 25%.
Nochmal: Rein logisch betrachtet ist Gold kaum etwas wert: Es erarbeitet nichts und hat wenig Nutzen abseits der Schmuckproduktion.
Aber Menschen handeln irrational und das auch über sehr sehr lange Zeiträume, also mischen wir mit.
Wir haben natürlich kein Gold zu Hause rum liegen (sorry @Einbrecher) sondern handeln Gold über ETCs.
Ein ETC ist eine physisch hinterlegte Inhaberschuldverschreibung eines Emmitenten der das Gold irgendwo sicher lagert.
Wichtig ist derzeit bei Gold-ETC, dass sie physisch hinterlegt sein müssen und eine Lieferoption haben müssen. Nur dann kann nach einem Jahr Haltedauer steuerfrei verkauft werden.
Hier nutzen wir derzeit EUWAX Gold II und WisdomTree Core Physical Gold
Verteilung der Anteile
Jetzt wisst ihr in was wir investieren. Aber wie sind die Anteile verteilt?
Ich habe für uns folgende Allokation als Ziel festgelegt:
| Welt-ETF | Small-Cap-Value ETF | Gold |
|---|---|---|
| 65% | 20% | 15% |
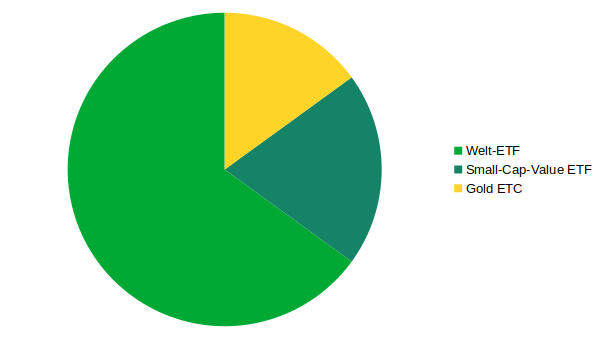
Da unsere Investionen über Sparpläne automatisiert laufen und die Wertentwicklung sehr verschieden ist, wird hier manchmal nachgesteuert. Wir sind aber nicht so fixiert auf dieses Verhältnis. Abweichungen von ein paar Prozentpunkten machen keinen großen Unterschied.
Ob unser Portfolio mit dem Gold und dem Small-Cap-Value Tilt besser läuft als ein Welt-ETF allein? Keine Ahnung! Wir haben nur ein Leben und wollen es ausprobieren.
Für die meisten Leute wäre ein Welt-ETF Sparplan absolut ausreichend.
In was investieren wir nicht?
- Einzelaktien
Wir sind keine professionellen Anleger und können in der Einzelaktienbewertung nicht mitreden. Wir wissen nicht ob eine Aktie unter- oder überbewertet ist, weil wir an solche Informationen als Privatanleger nicht ran kommen. Wir gehen davon aus das der gesamte Markt als solches Mikro-effizient, die Bestandteile aber ineffizient sind. D.h. Unter/Überbewertungen in Teilen gleichen sich über den Gesamtmarkt aus. Bei Einzelaktien besteht ein 100% Verlustrisiko (Pleite des Unternehmens). Der Gesamtmarkt kann, abseits apokalyptischer Szenarien, nicht Pleite gehen. - Staatsanleihen
Staatsanleihen von Ländern mit guter Bonität gelten als sicher. Da wir nicht reich sind können wir unser Geld auch sicher auf einem Tagesgeldkonto parken. Diese Anleihen werden erst interessant wenn das eigene Vermögen schon in die Millionen geht. - Schwellenländer & High Yield Unternehmensanleihen
Diese haben einerseits gute Rendite/Risiko Eigenschaften, andererseits Zinsänderungsrisiko, Währungsrisiko und limitierte Upside (mehr als der Coupon ist nicht drin). Außerdem sind sie mit dem Aktienmarkt hoch korreliert. - Offene Immobilienfonds
Intransparent. Schwer handelbar in Krisenzeiten - P2P-Kredite
Wenn keine Bank/Firma jemandem einen Kredit geben möchte, wieso sollte ich es dann tun, wo ich doch das Risiko noch viel schlechter abschätzen kann? Versteht mich nicht falsch, Freunden kann ich gerne was leihen, dafür würde ich aber nie Zinsen verlangen und somit ist es auch kein Investment. - Länderspezifische ETFs (z.B. DAX, MSCI China, …)
Solche länderspezifischen ETFs überschneiden sich mit unserem Welt-ETF und führen zu einer Übergewichtung einzelner enthaltener Aktien und somit zu schlechterer Diversifikation. - Branchen ETFs
Verschlechtern die Diversifikation. Ähnliches Problem wie bei Einzelaktien: Wir können bei Bewertung nicht mitreden. Langfristig wird die Überperformance von Sektoren in den Markt eingepreist. - Immobilien ETF / REITs
Die Performance des Immobiliensektors lässt sich zu 60% über den Small-Cap-Value Faktor und zu 40% über Corporate Bonds mit besserem Risiko-Rendite-Verhältnis abbilden.Grade in schlechten Phasen hoch mit dem Aktienmarkt korreliert. Brauchen wir also zur Diversifikation nicht. - Rohstoffe (in passiven Fonds)
Industrierohstoffe (z.B. Kupfer, Silber, Öl, Weizen, etc.) können nur über Future-Kontrakte abgebildet werden. Hierbei besteht das Contango/Rollverlust-Problem. D.h. so lange der Fonds nur long unterwegs ist, degradiert der Wert. - Derivate, Zertifikate, Hebelprodukte
Diese Dinge sind zum Zocken, nicht für den langfristigen Vermögensaufbau.
In was investieren wir vielleicht mal?
- Managed Futures / Trendfolger / CTA Fonds
Diese Fonds verwenden stochastische Modelle um Trends in den Märkten zu identifizieren. In Phasen ohne klare Trends werden diese Fonds meist stetig geringe Verluste einfahren, während sie in volatilen Märkten analog zu Aktien in Aufwärtsphasen performen können. Langfristig ist die Anlageklasse unkorreliert zu Aktien. Da diese Fonds auch short gehen können, also auf fallende Kurse setzen, sind sie zeitweise auch negativ korreliert. Bei Aktiencrashes werden sie sich kurzfristig kaum bewegen, bzw. ebenfalls (geringere) Verluste einfahren. Bei langfristigen Abwärtstrends können sie punkten. Auch bei Aufwärtstrends können Gewinne gemacht werden. Der Feind hier ist klar der Seitwärtsmarkt → Die Strategie verliert Geld wenn keine Trends zu erkennen sind. Hierbei handelt es sich um ein interessantes Asset, das aber nur in Form einzelner, intransparenter Fonds-Konstrukte verfügbar ist. Sollte es so etwas mal als Dachfonds geben wäre das interessant für uns. - Kryptowährungen
Das die irgendwas wert sind ist ähnlich wie bei Gold. Also Informatiker eigentlich noch schwerer zu verstehen, weil man so etwas sehr schnell selbst bauen kann. Nur weil etwas künstlich begrenzt ist, hat das noch keinen inhärenten Wert. Aber Menschen sind irrational. Wenn sich abzeichnet das sich etwas langfristig durchsetzen wird, könnte man auch hier ein wenig beimischen. Derzeit ist das noch Zockermaterial.